Como controlar gastos quando o salário acaba antes do fim do mês
O saldo logo após receber não é todo dinheiro livre. Aprenda a separar vencimentos e gastos necessários até o próximo pagamento com um exemplo simples.
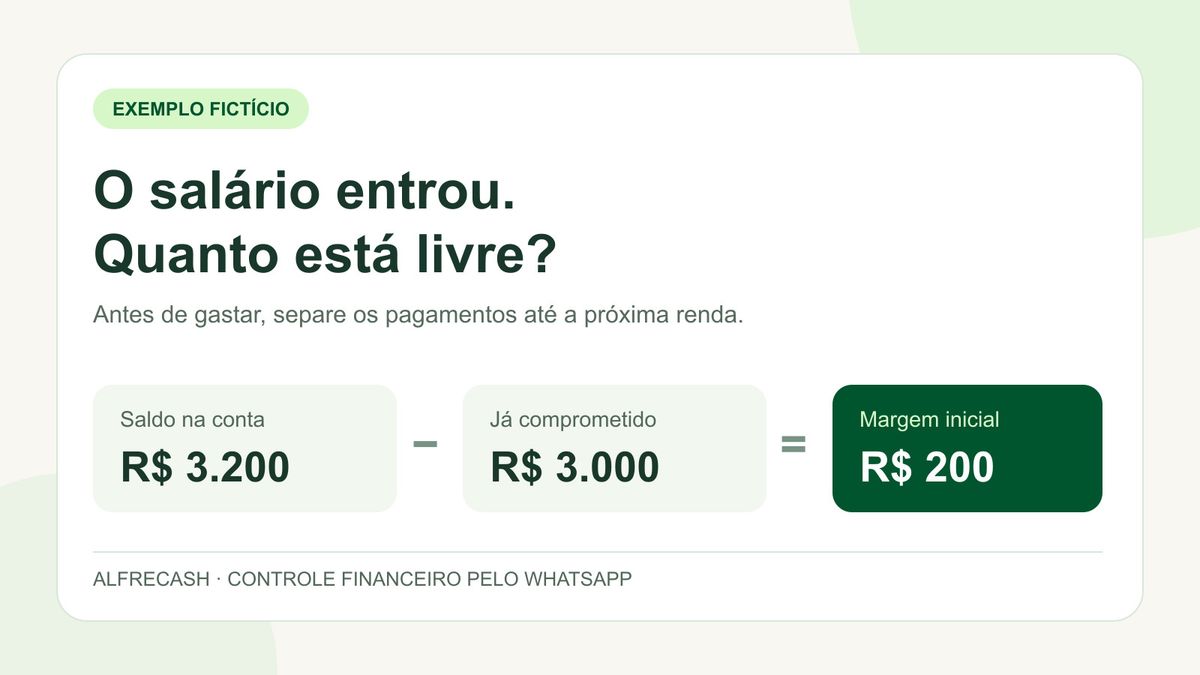
Para controlar os gastos quando o salário acaba antes do fim do mês, comece por uma pergunta diferente de “quanto tenho na conta?”: quanto desse saldo ainda estará livre depois dos pagamentos que vencem antes da próxima renda? Anote a data em que você recebe, subtraia os compromissos já assumidos e reserve o necessário para alimentação, transporte e outras despesas essenciais nesse intervalo. Só então decida quanto pode gastar com o restante.
Esse exercício não substitui o diagnóstico do mês passado. Se você ainda não sabe quais categorias mais pesam, comece pelo guia Para onde vai meu dinheiro?. Aqui vamos olhar para a frente: o período entre hoje e o próximo pagamento.
1. Comece pelo saldo de hoje e pela próxima entrada certa
Consulte o saldo disponível nas contas que você realmente usará para pagar as despesas. Não some o limite do cartão como se fosse dinheiro seu. Anote a próxima data de recebimento e o valor líquido que você espera com segurança; comissão ou renda extra incerta não deve sustentar uma conta que vence antes de ser recebida.
Se você recebe em mais de uma data, faça o cálculo até a próxima entrada e repita para o intervalo seguinte. O objetivo é descobrir se existe algum dia em que os pagamentos chegam antes do dinheiro. O Banco Central orienta planejar receitas e despesas do período, além de registrar e avaliar o que aconteceu de fato.
2. Liste o que vence antes do próximo pagamento
Use o calendário, os aplicativos dos bancos e as faturas. Inclua aluguel, contas da casa, mensalidades, parcelas e a fatura integral do cartão que vence nesse intervalo. Separe os valores cujo vencimento cai depois da próxima renda para o ciclo seguinte, mas não os esqueça.
Uma fatura de R$ 850 é um pagamento a fazer. As compras que já formam esses R$ 850 não são outros R$ 850 de obrigações. Somar cada compra e a fatura inteira duas vezes distorce o cálculo. Se fizer uma compra nova no cartão, confira em qual fatura ela entrará: ela continua sendo gasto, mesmo que o dinheiro só saia da conta mais tarde. A Serasa explica a diferença entre fechamento e vencimento da fatura; as datas exatas do seu cartão devem ser conferidas com o emissor.
3. Reserve o essencial que ainda não virou boleto
Mercado e transporte podem não ter vencimento fixo, mas você provavelmente precisará deles antes do próximo salário. Estime um valor realista com base nas últimas semanas e no que ainda falta comprar. Se houver remédios, consultas ou material escolar previstos, coloque-os na lista. Uma reserva omitida faz o dinheiro parecer disponível quando já tem destino.
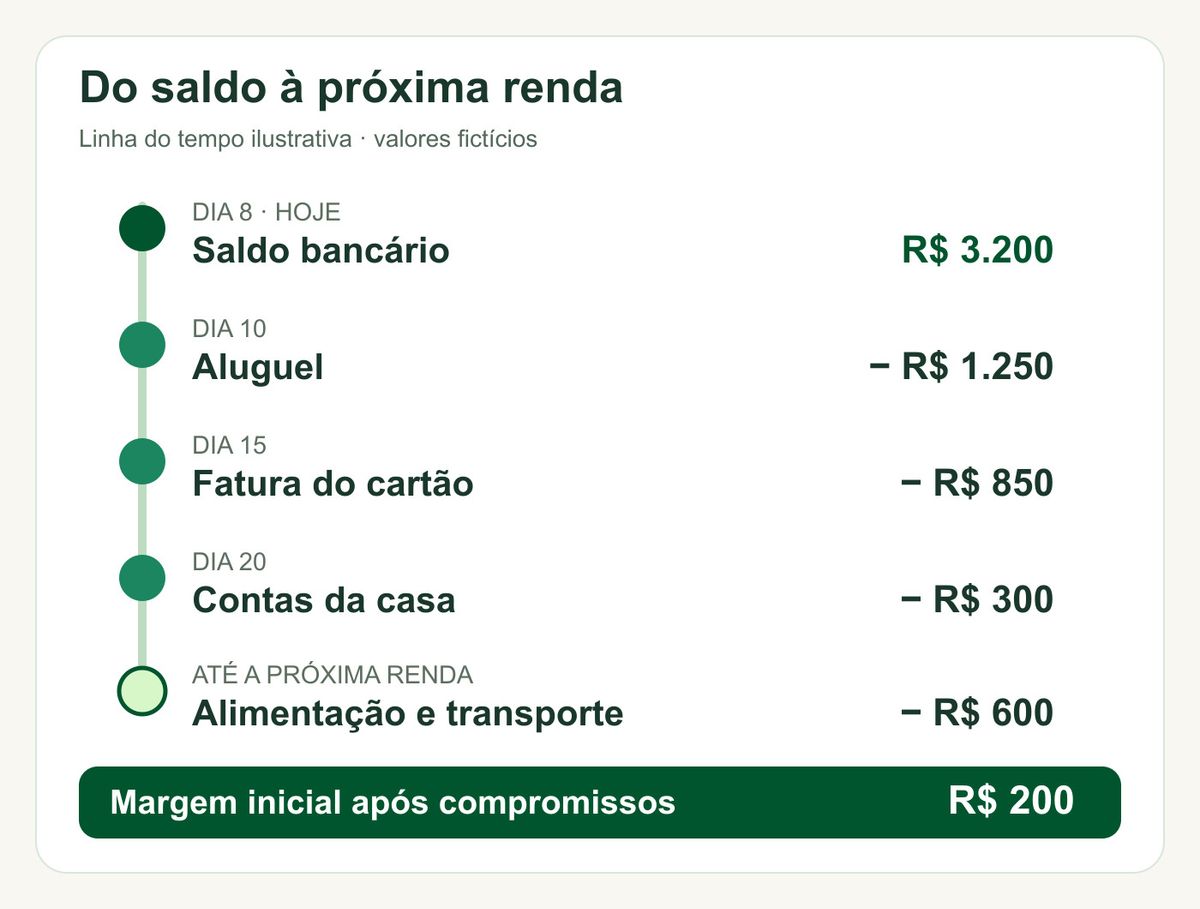
Veja um exemplo inteiramente fictício. No dia 8, o saldo bancário é de R$ 3.200 e a próxima renda entra no começo do mês seguinte. Até lá, estão previstos:
- Aluguel no dia 10: R$ 1.250.
- Fatura do cartão no dia 15: R$ 850.
- Contas da casa no dia 20: R$ 300.
- Alimentação e transporte ainda necessários: R$ 600.
Os compromissos somam R$ 3.000. O cálculo inicial é R$ 3.200 − R$ 3.000 = R$ 200. Portanto, ver R$ 3.200 na conta no dia 8 não significa poder gastar essa quantia. Os R$ 200 são apenas a margem calculada com as informações conhecidas, não uma garantia contra imprevistos.
4. Refaça a conta uma vez por semana
Anote os gastos conforme acontecem e, a cada semana, confira três coisas: saldo real no banco, pagamentos ainda pendentes e quanto ainda será necessário até receber de novo. Atualize a margem se a fatura mudou ou se a estimativa de mercado estava baixa. Assim você percebe o aperto enquanto ainda pode ajustar o plano.
O ciclo pode revelar problemas diferentes. Se a margem é positiva no total, mas uma conta vence antes da entrada prevista, o desafio pode ser de datas. Veja com o emissor ou prestador se há uma data de vencimento compatível; confirme as condições antes de mudar. Se os gastos essenciais e as obrigações já superam a renda, só reorganizar datas não fecha a conta. Nesse caso, identifique os maiores compromissos, avalie o que pode ser revisto e procure orientação para negociar uma obrigação que não conseguirá pagar. Não dependa de crédito novo sem compreender seu custo e o impacto nos meses seguintes.
Essa distinção importa. A pesquisa de custo de vida da Serasa e Opinion Box, feita com brasileiros conectados entre dezembro de 2025 e janeiro de 2026, mostra que moradia, supermercado e contas recorrentes pesam no orçamento. Cortar apenas pequenos prazeres pode não resolver um déficit causado pelos custos principais.
Onde o Alfrecash entra nesse controle
O Alfrecash ajuda você a registrar receitas e despesas pelo WhatsApp e consultar os lançamentos por período e agrupador no painel. Também permite acompanhar compras parceladas nos meses seguintes. Esses registros ajudam a estimar o que ainda será necessário e a revisar o que realmente aconteceu.
Para calcular o dinheiro livre do exemplo, confira também o saldo no banco e os vencimentos das contas: o painel mostra os lançamentos cadastrados, não consulta automaticamente seu saldo bancário nem paga as contas. Se quiser conhecer o fluxo de registro e consulta, veja como funciona o Alfrecash.