Para onde vai meu dinheiro? Como descobrir o que pesa no mês
Um passo a passo para descobrir para onde vai seu dinheiro usando extrato e fatura, sem contar a mesma compra duas vezes nem culpar apenas os pequenos gastos.
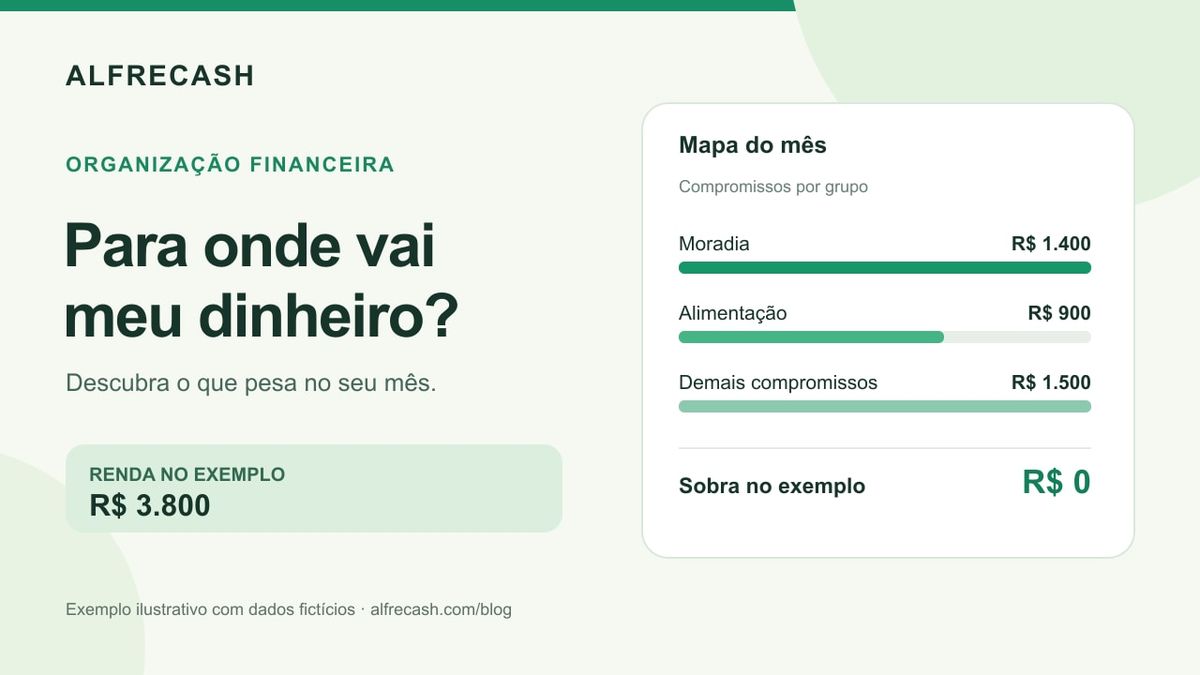
Para descobrir para onde vai seu dinheiro, escolha um mês já encerrado e reúna o extrato das contas, os Pix, a fatura dos cartões e os pagamentos em dinheiro. Separe cada despesa por assunto e conte cada compra uma vez. O objetivo inicial não é cortar gastos: é encontrar os números que explicam o mês.
Essa dúvida é comum. Em uma pesquisa da Serasa com a Opinion Box, realizada entre dezembro de 2025 e janeiro de 2026, apenas duas em cada dez pessoas entrevistadas consideraram fácil gerenciar pagamentos e despesas. O estudo também mostra o peso de supermercado, moradia e contas recorrentes nos gastos mapeados. Por isso, olhar somente os pequenos prazeres pode deixar de fora a parte mais importante da conta.
Para onde vai meu dinheiro? Descubra o que pesa no mês | Alfrecash
Ao carregar este vídeo, você permite a conexão com o YouTube, que receberá seu IP e dados do navegador e poderá usar cookies ou armazenamento local. Essa escolha vale apenas para este vídeo enquanto a página estiver aberta.
Entenda o uso de cookies1. Escolha um período e junte os registros
Use o último mês fechado. Se você recebe em uma data que não coincide com o início do mês, pode usar o intervalo entre dois pagamentos; o essencial é manter as mesmas datas em toda a análise.
Reúna:
- O que entrou de fato nesse período: salário líquido e outras receitas já recebidas.
- Extratos das contas e carteiras que você usou, incluindo Pix e débito.
- Faturas dos cartões com vencimento no período escolhido.
- Gastos em dinheiro que não aparecem nos extratos.
Não precisa começar com uma planilha elaborada. Papel, notas no celular ou uma tabela simples servem. O Banco Central recomenda registrar entradas e saídas e agrupá-las para entender a composição do orçamento. Se faltar algum gasto em espécie, marque como informação incompleta em vez de adivinhar o valor.
2. Não conte a compra e a fatura como dois gastos
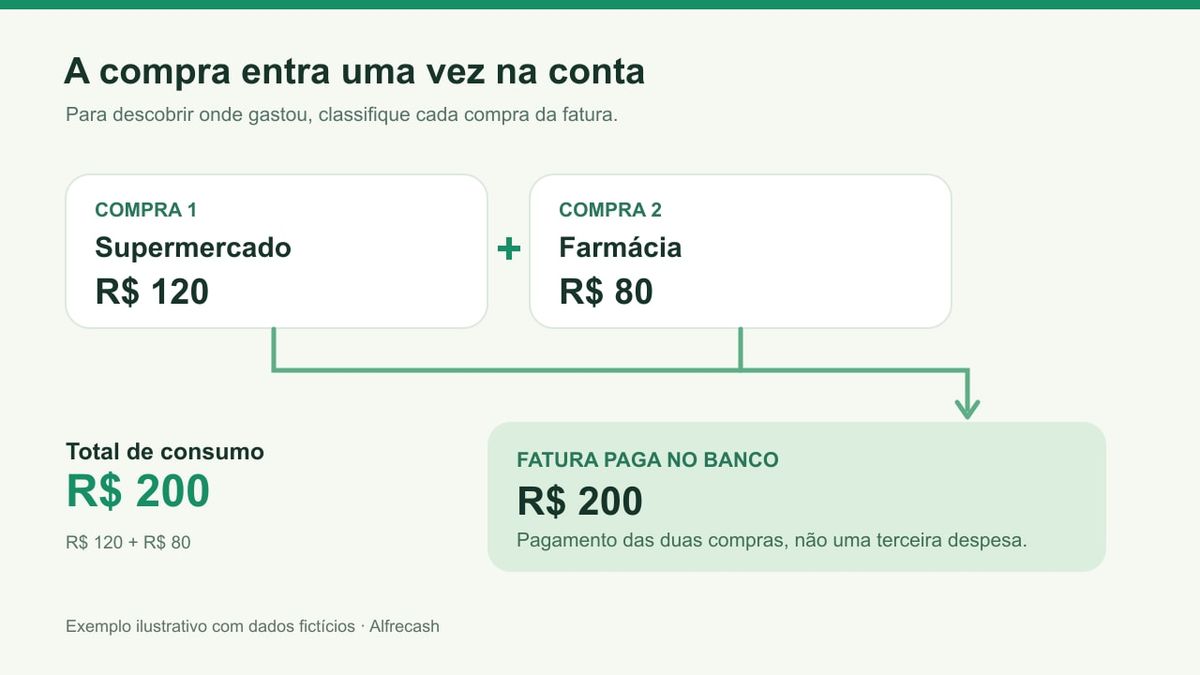
Este é um erro que pode fazer seu dinheiro parecer ter sumido duas vezes. Imagine que a fatura contém R$ 120 de supermercado e R$ 80 de farmácia. O extrato bancário mostra o pagamento de R$ 200 dessa fatura.
Para entender onde você gastou, anote R$ 120 em alimentação e R$ 80 em saúde. Os R$ 200 do extrato são o pagamento dessas compras, não uma terceira despesa. Somar as duas compras e o pagamento produziria R$ 400, embora o consumo tenha sido de R$ 200.
Também separe transferências entre contas que são suas. Mover R$ 300 da conta A para a B muda onde o dinheiro está, mas não representa uma compra. Se houver parcelas de compras antigas na fatura atual, registre a parcela que vence neste ciclo e mantenha as próximas nos períodos seguintes. Veja como acompanhar compras parceladas.
Há duas perguntas diferentes: “com o que gastei?” e “quanto saiu da conta agora?”. Para a primeira, olhe as compras e suas categorias. Para a segunda, olhe os pagamentos e vencimentos. Uma compra no cartão feita hoje pode sair da conta somente no mês seguinte; misturar as duas datas sem perceber gera conclusões erradas.
3. Agrupe os gastos antes de tentar economizar
Comece com poucos grupos: moradia, alimentação, contas da casa, transporte, saúde, parcelas já assumidas e demais compras. Separe uma despesa eventual relevante, como conserto ou material escolar, para não tratá-la como surpresa permanente.
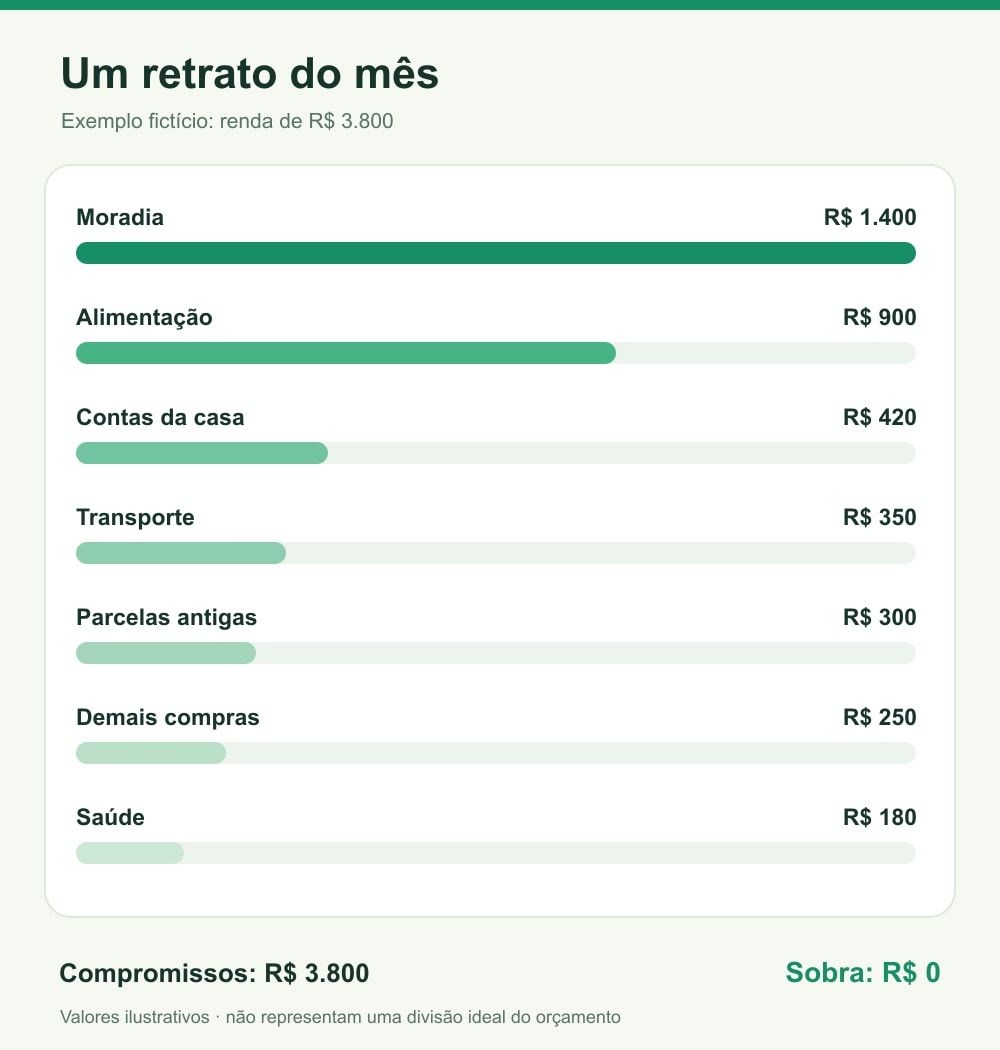
Veja um exemplo fictício de um mês com R$ 3.800 de renda recebida:
- Moradia: R$ 1.400.
- Alimentação: R$ 900.
- Água, luz, internet e outras contas: R$ 420.
- Transporte: R$ 350.
- Saúde: R$ 180.
- Parcelas de compras anteriores que vencem no período: R$ 300.
- Demais compras: R$ 250.
O total é R$ 3.800: nesse retrato, nada sobra. As “demais compras” somam R$ 250, mas os outros compromissos já consomem R$ 3.550. O ponto é enxergar a proporção de cada grupo antes de concluir o que causou o aperto.
4. Faça uma pergunta útil aos números
Com os grupos prontos, compare o total de compromissos com a renda efetivamente recebida. Pergunte: quais dois grupos pesaram mais? Houve alguma despesa fora da rotina? Alguma compra no cartão ficou para o próximo mês? Falta um pagamento em dinheiro que você ainda precisa incluir?
Se as despesas essenciais e os compromissos já assumidos consomem toda a renda, registrar melhor os gastos vai dar clareza, mas não criar uma sobra por si só. Nesse caso, a próxima decisão pode envolver rever uma despesa grande, o calendário de pagamentos ou as possibilidades de renda. Evite impor uma porcentagem pronta: aluguel, saúde e renda variam muito de uma casa para outra.
Se existe uma margem, escolha uma mudança verificável para o mês seguinte. Por exemplo: acompanhar o gasto de alimentação semanalmente, conferir uma assinatura que não usa ou reservar antecipadamente o valor de uma conta anual. A CVM distingue o registro do passado do planejamento futuro; os dados deste mês servem para preparar o próximo, não para julgar escolhas já feitas.
Mantenha o retrato atualizado
Reserve um momento na semana para conferir os registros e a fatura. Uma revisão curta evita depender da memória quando o mês terminar. Compare o total por grupo com o mês anterior e anote o motivo de diferenças grandes: preço, quantidade, despesa eventual ou registro que faltou. A orientação educativa da CVM também sugere acompanhamento periódico para ajustar o plano a tempo.
Você pode fazer isso no papel, em uma planilha ou em uma ferramenta digital. Se preferir registrar despesas pelo WhatsApp e depois consultá-las por agrupador, veja como funciona o Alfrecash. O método começa com a mesma pergunta, independentemente da ferramenta: quais gastos explicam o seu mês?